
Настройка расчета курсовых разниц в «1С:ERP» в соответствии с Федеральным законом № 67-ФЗ
-
 Елена Абашева Консультант по регламентированному учету и заработной плате
Федеральным законом № 67-ФЗ от 26.03.2022 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и статью 2 Федерального закона «О внесении изменений в часть вторую Налогового кодекса Российской Федерации» в Налоговый кодекс РФ внесен ряд поправок. В частности, они касаются признания в налоговом учете по налогу на прибыль (НУ) курсовых разниц, возникающих по требованиям и обязательствам, стоимость которых выражена в иностранной валюте.
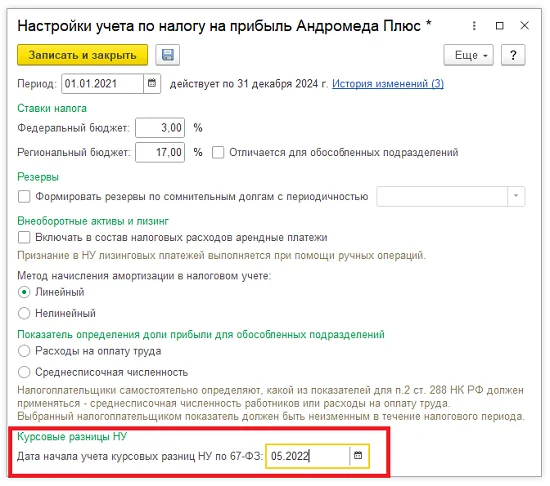
В системе «1С:ERP», начиная с версии 2.5.8.175, поддержан расчет курсовых разниц в налоговом учете в полном соответствии с данным законом. Для настройки данной опции в программе необходимо открыть вкладку «Учетная политика и налоги», в разделе «Настройки учета налога на прибыль» перейти по ссылке «Изменить» и установить дату начала учета курсовых разниц НУ по закону № 67-ФЗ. Если установить дату позднее января 2022 года, при закрытии месяца программа выполнит корректировки ранее начисленных курсовых разниц в налоговом учете:

Рассмотрим работу данной опции на примере проведения сделки с клиентом, по договору с которым валюта взаиморасчетов – доллар (USD):
1. Отразим в программе реализацию товаров и услуг от 01.04.22. Курс доллара на 01.04.22 установлен на отметке 75,50 руб. Задолженность по курсу доллара составила 13 590 000,00 руб. (180 000,00 * 75,50):
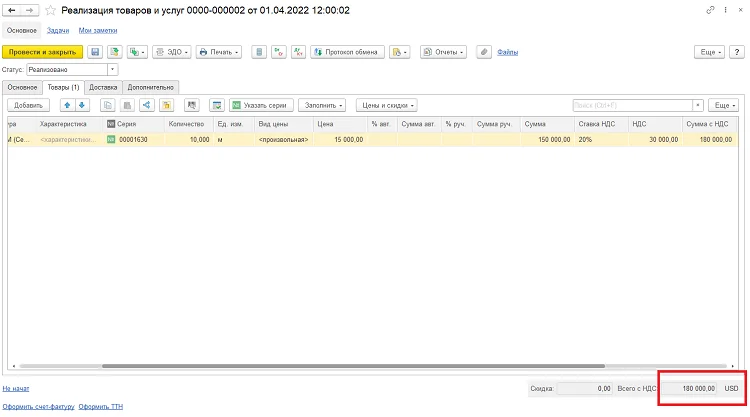
2. Курс доллара на 30.04.22 составил 76,00 руб. Оплаты не было. При закрытии месяца начислена положительная курсовая разница в бухгалтерском и налоговом учете в размере 90 000,00 руб. (180 000,00 * 76,00 – 180 000,00 * 75,50):
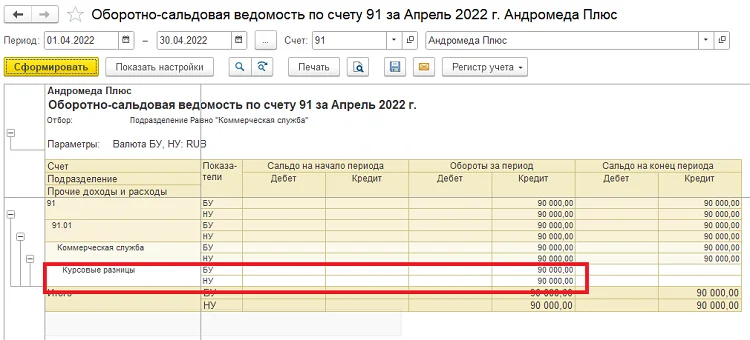
3. По учетной политике с мая включена опция начисления курсовых разниц по закону № 67-ФЗ. Курс доллара на 31.05.22 равен 70,00 руб. На 31.05.22 обработкой «Закрытие месяца» произведено сторнирование в налоговом учете ранее отраженных положительных курсовых разниц с начала года и начислена отрицательная курсовая разница за май:
- в бухгалтерском учете: 1 080 000,00 руб. (180 000,00 * (70 – 76);
- в налоговом учете: 990 000,00 руб. (180 000,00 * (70 – 75,5).


4. Курс доллара на 30.06.22 составляет 77,00 руб. 30.06.22 произведена 100% оплата задолженности клиентом. На 30.06.22 начислена положительная курсовая разница в бухгалтерском и налоговом учете 1 260 000,00 (180 000,00 * (77 – 70), т.к. задолженность полностью погашена:


Отчет «Справка-расчет переоценки валютных средств» для анализа начисленных курсовых разниц находится в разделе «Финансовый результат и контроллинг – Отчеты по финансовому результату – Закрытие месяца – Справка-расчет переоценки валютных средств»:


____________________________________
Автор статьи: Елена Абашева — консультант по регламентированному учету и заработной плате.
Дата публикации статьи: 09.06.2022 г.