
Отражение в 1С:УПП операций налогового агента по НДС
В этой статье я расскажу, как отразить в программе 1С:Управление производственным предприятием (1С:УПП) операции по приобретению услуг покупателем-налоговым агентом.
Рассмотрим ситуацию, когда Налогоплательщик-налоговый агент заключил контракт на получение каких-либо услуг от Иностранного контрагента, не состоящего на учете в налоговых органах (п. 1 ст. 161 НК РФ), при этом Валюта оплаты по контракту и валюта взаиморасчетов по контракту — EUR. Предположим, что оплата Иностранному контрагенту за услуги производилась после подписания и принятия к учету акта об оказании услуг.
Порядок отражения:
1. В справочнике «Контрагенты» создаем нового контрагента, далее создаем «Договор» с видом договора «С Поставщиком»
— на закладке «Общие» в поле «Валюта» указываем EUR:

Рис. 1 Создание нового контрагента и нового договора.
— на закладке «Дополнительно» установить флаг «Организация выступает в качестве налогового агента по НДС»; вид агентского договора установить: «Нерезидент (п2 ст 161 НК РФ):

Рис. 2 Настройка условий договора для Иностранного контрагента-поставщика.
2. Создать документ «Поступление товаров, работ услуг». На закладке «Услуги» добавить строку с наименованием получаемой услуги, на кнопке «Цены и валюта» снять флаг «Сумма вкл. НДС» (если он установлен); в графе «Сумма» указать сумму в EUR; в графе % НДС указать ставку 18% (10%) или 18/118 (10/110) (ставка зависит от условий контракта). Заполнить все графы:

Рис. 3 Создание документа «Поступление товаров и услуг».
— Документ «Поступление товаров, работ, услуг» формирует проводки, представленные на рисунке 4:
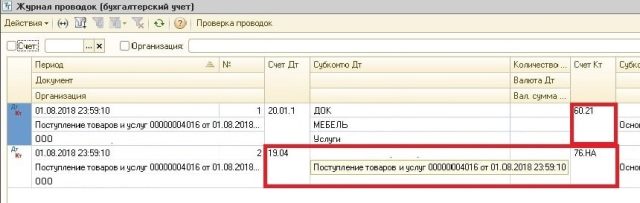
Рис. 4 Проводки к документу «Поступление товаров и услуг».
3. Оплата Иностранному контрагенту нерезиденту за услуги с валютного счета: Создать документ «Платежное поручение исходящее»:

Рис.5 Платежное поручение исходящее на оплату услуг Иностранного контрагента в EUR.
— Документ «Платежное поручение исходящее» формирует проводки по оплате услуг Иностранному контрагенту и корректирует НДС в соответствии с курсом ЦБ РФ на дату оплаты:

Рис. 6 Проводки по документу «Платежное поручение исходящее».
4. На основании документа «Платежного поручения исходящее» создать Документ «Счет фактура выданный»:

Рис. 7 Счет-фактура выданный.
— Проводки к документу «Счет-фактура выданный» представлены на Рис. 8:
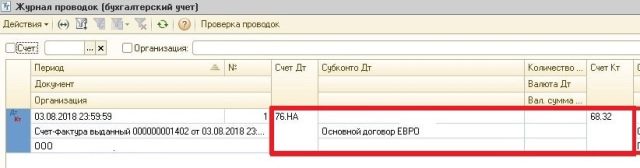
Рис.8 Проводки к документу «Счет-фактура выданный»;
5. Зарегистрировать документ «Счет-фактура выданный»: Меню «Обработки» — обработка «Регистрация счетов-фактур налогового агента». Задать период и нажать кнопку «Заполнить».
6. Перечисление НДС налоговым агентом в бюджет с расчетного счета (в поле «Счет-фактура» выбрать Платежное поручение по оплате Иностранному контрагенту-нерезиденту):

Рис.9 Платежное поручение исходящее по перечислению НДС налоговым агентом в бюджет.
— Проводки к документу «Платежное поручение исходящее» по перечислению НДС налоговым агентом:

Рис. 10 Проводки к документу «Платежное поручение исходящее».
7. На последнюю дату месяца запустить обработку «Восстановление последовательности расчетов», в которой установить флаг «Переоценка валютных остатков».
8. Запустить обработку «Проведение документов по регистрам НДС».
9. Создать документ «Формирование записей книги продаж» (на закладке «Начислен к уплате» указываются данные по операциям Налогового агента).
10. Создать документ «Формирование записей книги покупок» (на закладке «Вычет НДС по налоговому агенту» указываются данные по операциям Налогового агента).
11. Сформировать Декларацию по НДС. (В разделе 2 указывается начисление суммы НДС Покупателем-налоговым агентом. В разделе 3 строка 180 указывается сумма налога, уплаченная в бюджет покупателем-налоговым агентом, подлежащая вычету, при условии получения права на вычет).
При соблюдении всех последовательных действий по приобретению услуг покупателем — налоговым агентом все суммы правильно отразятся в регистрах и отчетах.
Желаю удачи в работе!)
_____________________________________________
Автор статьи: Вершинина Ирина, специалист отдела сопровождения. Дата обновления статьи 09.10.2018